Polis asuransi 40 halaman sering menyimpan pengecualian yang baru ketahuan saat klaim ditolak — bukan karena premi nunggak, tapi karena pasal tertentu yang tidak pernah dijelaskan agen. Ada 4 bagian kritis yang wajib kamu baca. Alat Analisa Dokumen bisa membantu meringkas pasal-pasal itu tanpa perlu keahlian hukum.
- Polis adalah kontrak hukum: yang berlaku adalah teks tertulis, bukan penjelasan lisan agen — ini sumber utama klaim ditolak.
- 4 bagian wajib dicek: pasal pengecualian, masa tunggu, kondisi yang sudah ada sebelumnya (pre-existing condition), dan prosedur klaim yang ketat.
- Pengecualian sering tersembunyi: di halaman tengah hingga akhir dokumen, ditulis dalam bahasa hukum yang padat dan tidak langsung mencolok.
- Analisa Dokumen bisa bantu: menemukan dan meringkas pasal-pasal kritis itu — tapi keputusan akhir tetap perlu dikonfirmasi langsung ke agen atau perusahaan asuransi.
Waktu Klaim, Raka Baru Sadar Ada Pasal di Halaman 31
Raka beli asuransi kesehatan dua tahun lalu. Prosesnya cepat — agen datang ke kantor, presentasi 30 menit, tanda tangan, bayar premi. Dokumen polisnya 43 halaman, tapi tidak pernah dibuka sampai hari dia masuk rumah sakit.
Klaim diajukan. Seminggu kemudian, kabar buruk datang: ditolak. Alasannya? Penyakit yang Raka alami masuk kategori "kondisi yang sudah ada sebelumnya" — karena enam bulan sebelum polis aktif, dia pernah periksa ke dokter umum dengan keluhan serupa. Ada catatan medisnya.
Raka tidak ingat ini pernah dijelaskan. Dan memang tidak — agen hanya bilang "sudah terlindungi untuk rawat inap". Tapi di halaman 31, ada satu paragraf kecil yang mengubah segalanya.
Yang bikin frustrasi: pasal itu bukan disembunyikan secara sengaja. Memang ada di sana, tertulis jelas — tapi dalam bahasa hukum yang rapat, di antara puluhan halaman lain yang sama padatnya. Raka, seperti kebanyakan orang, tidak tahu harus mulai baca dari mana.
Apa Saja Isi Polis Asuransi yang Sering Bikin Klaim Ditolak?
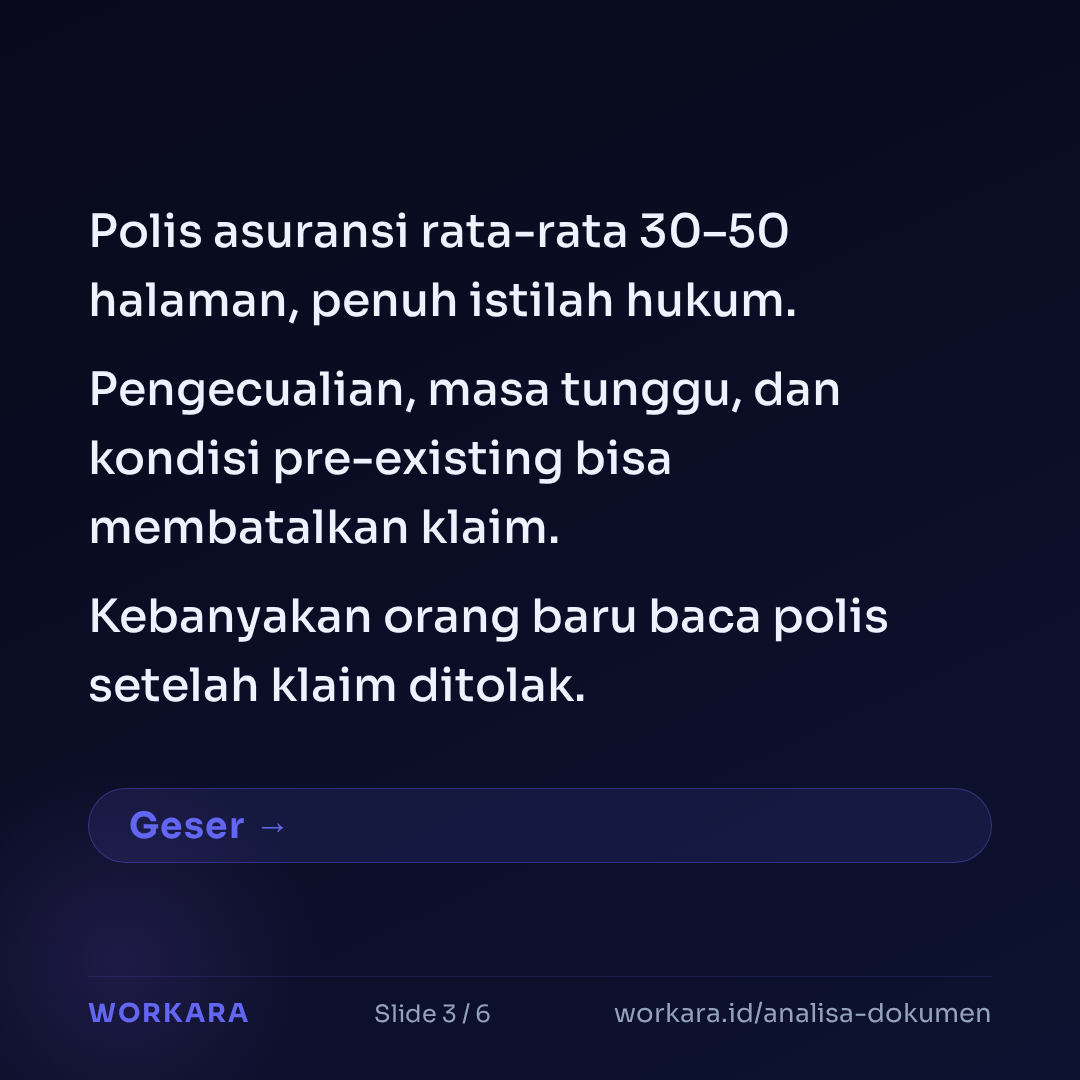
Polis asuransi bukan brosur — isinya adalah kontrak hukum dengan konsekuensi nyata. Klaim ditolak hampir selalu bisa dilacak ke salah satu dari empat bagian ini yang terlewat dibaca sejak awal.
1. Pasal Pengecualian
Ini bagian paling kritis. Pasal pengecualian mencantumkan kondisi, kejadian, atau penyakit yang tidak ditanggung polis — meski tampaknya masuk akal untuk ditanggung. Contoh umum: olahraga ekstrem, kecelakaan akibat alkohol, atau penyakit tertentu yang dianggap "dapat dicegah". Letaknya sering di bagian tengah hingga belakang dokumen, bukan di halaman pertama.
2. Masa Tunggu
Banyak polis punya masa tunggu — artinya, meski kamu sudah bayar premi, ada periode tertentu di mana klaim belum bisa diajukan. Untuk penyakit kritis, masa tunggu bisa 90–180 hari. Kalau kamu jatuh sakit di bulan kedua setelah beli polis, klaim bisa langsung ditolak.
3. Kondisi yang Sudah Ada Sebelumnya
Ini yang menimpa Raka. Penyakit atau keluhan yang sudah ada — atau pernah diperiksa — sebelum polis aktif, sering dikecualikan dari tanggungan. Definisi "sudah ada sebelumnya" berbeda di tiap polis, dan inilah yang sering tidak dijelaskan agen secara detail.
4. Prosedur Klaim yang Ketat
Klaim bisa ditolak bukan karena kondisinya tidak ditanggung, tapi karena prosedurnya tidak diikuti — misalnya: tidak lapor dalam 24 jam pertama, tidak pakai rumah sakit dalam jaringan, atau dokumen tidak lengkap. Prosedur ini biasanya ada di bagian tersendiri yang terpisah dari penjelasan manfaat.
Bagaimana Cara Membaca Polis 40 Halaman Tanpa Pusing?
Kamu tidak perlu jadi ahli hukum untuk memahami polis. Yang perlu kamu lakukan adalah tahu di mana harus fokus — dan ini bisa dibantu dengan alat yang tepat.
Langkah praktis yang bisa kamu ikuti:
- Mulai dari daftar isi. Cari kata: "pengecualian", "masa tunggu", "kondisi sebelumnya", "prosedur klaim". Langsung lompat ke halaman itu.
- Baca definisi di awal polis. Banyak kata teknis punya definisi khusus yang berbeda dari makna sehari-hari — misalnya kata "penyakit kritis" atau "kecelakaan".
- Catat angka dan batas waktu. Berapa hari masa tunggu? Berapa lama batas lapor klaim? Berapa plafon per kejadian?
- Tandai kalimat yang tidak kamu mengerti. Jangan skip — justru kalimat paling membingungkan sering yang paling penting.
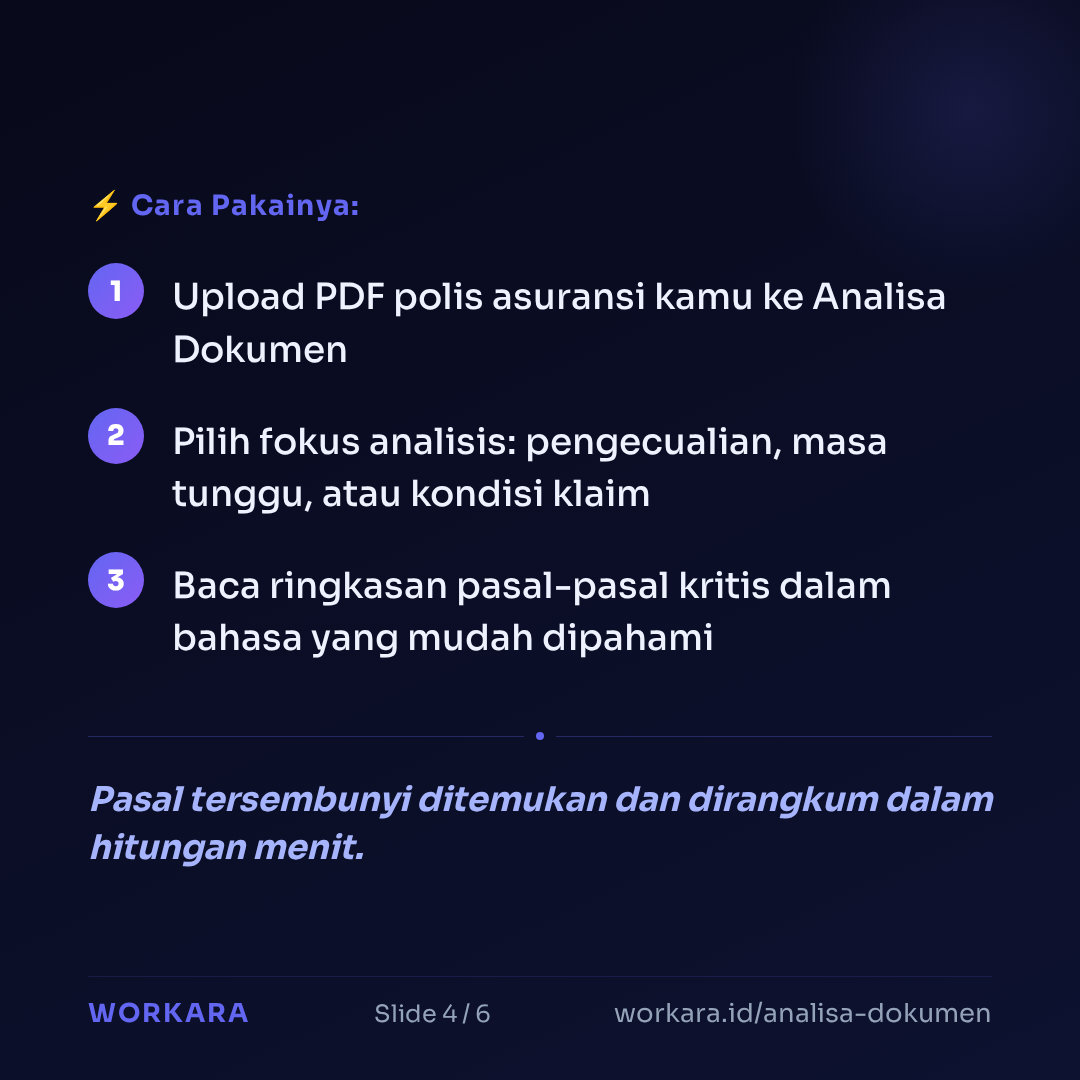
Kalau langkah di atas masih terasa berat, kamu bisa unggah dokumen polis ke Analisa Dokumen dan minta ringkasan pasal-pasal kritis. Hasilnya bukan pengganti konsultasi dengan agen, tapi bisa jadi bekal pertanyaan yang jauh lebih tajam saat kamu ngobrol dengan mereka.
Contoh Percakapan Nyata
Raka akhirnya mencoba unggah dokumen polisnya ke Analisa Dokumen setelah klaim ditolak — sekadar ingin tahu apa yang dia lewatkan.
Raka: Tolong analisa polis ini dan cari semua pasal yang bisa jadi alasan klaim ditolak.
Analisa Dokumen: Ditemukan beberapa pasal yang perlu diperhatikan. Di halaman 31, ada klausul kondisi yang sudah ada sebelumnya — didefinisikan sebagai kondisi yang pernah didiagnosis atau diperiksakan dalam 12 bulan sebelum tanggal polis aktif. Di halaman 18, masa tunggu untuk penyakit kronis adalah 90 hari. Di halaman 34, prosedur klaim rawat inap mengharuskan notifikasi ke perusahaan dalam 24 jam sejak masuk rumah sakit.
Raka: Apa artinya "pernah diperiksakan" — kalau cuma ke dokter umum, itu masuk juga?
Analisa Dokumen: Berdasarkan definisi di halaman 5, "diperiksakan" mencakup konsultasi dokter umum, spesialis, maupun pemeriksaan laboratorium. Jadi kunjungan ke dokter umum dengan keluhan terkait kemungkinan masuk dalam cakupan klausul itu. Untuk kepastian, kamu perlu konfirmasi langsung ke pihak asuransi dengan membawa catatan medis dan tanggal pemeriksaan.
Raka: Kalau saya mau ajukan keberatan, pasal mana yang bisa jadi dasar argumen?
Analisa Dokumen: Ada potensi argumen di pasal 12 halaman 22 — di sana disebutkan bahwa pengecualian kondisi sebelumnya hanya berlaku jika perusahaan dapat membuktikan keterkaitan langsung antara kunjungan dokter sebelumnya dan kondisi yang diklaim. Ini perlu dikonsultasikan dengan agen atau penasihat hukum untuk langkah selanjutnya.
Dialog ini berhasil karena Raka tidak lagi bertanya dalam gelap. Dia tahu halaman berapa, pasal berapa, dan kalimat mana yang relevan — jadi percakapan dengan agen atau pihak asuransi bisa jauh lebih terarah dan produktif.
Kapan Cara Ini Tidak Akan Berhasil
Penting untuk jujur: menganalisa dokumen polis pakai alat AI punya keterbatasan nyata.
Pertama, kalau dokumennya tidak bisa dibaca mesin. Polis dalam bentuk foto atau scan buram — bukan PDF teks — hasilnya tidak akan akurat. Alat perlu teks yang bisa dibaca, bukan gambar.
Kedua, kalau kasusnya sudah masuk sengketa hukum formal. Kalau kamu sudah di tahap mediasi dengan perusahaan asuransi atau mau bawa ke jalur hukum, analisa AI tidak cukup. Kamu butuh penasihat hukum yang bisa membaca konteks, sejarah klaim, dan regulasi yang berlaku — sesuatu yang di luar kemampuan alat ini.
Ketiga, kalau polis pakai bahasa atau format yang sangat tidak standar. Beberapa produk asuransi lama atau produk dari perusahaan kecil punya struktur dokumen yang tidak mengikuti format umum. Hasilnya bisa kurang lengkap atau perlu verifikasi ekstra dari agen yang mengeluarkan polis itu.
Pertanyaan yang Sering Ditanyakan
Apakah saya perlu baca seluruh polis asuransi dari halaman pertama sampai terakhir?
Tidak harus urut, tapi semua bagian kritis wajib dibaca — terutama pasal pengecualian, masa tunggu, kondisi sebelumnya, dan prosedur klaim. Mulai dari daftar isi, lalu langsung lompat ke bagian-bagian itu, supaya waktu kamu lebih efisien.
Apa bedanya penjelasan agen dengan isi polis yang tertulis?
Penjelasan agen adalah gambaran umum — yang mengikat secara hukum adalah teks di dalam dokumen polis. Kalau ada perbedaan antara yang dijelaskan agen dan yang tertulis di polis, yang berlaku adalah teks tertulis. Ini alasan utama kenapa polis wajib dibaca sendiri.
Apakah klaim yang ditolak bisa digugat atau diajukan keberatan?
Bisa, tapi tergantung alasan penolakan dan isi polis. Kalau perusahaan asuransi tidak bisa membuktikan keterkaitan langsung antara pengecualian yang mereka pakai dan kondisi yang diklaim, ada ruang untuk keberatan. Langkah pertama: minta surat penolakan tertulis dengan alasan spesifik, lalu bandingkan dengan pasal di polis.
Apakah Analisa Dokumen bisa dipakai untuk semua jenis polis asuransi?
Bisa dipakai untuk berbagai jenis polis — kesehatan, jiwa, kendaraan, maupun properti — selama dokumennya dalam format PDF teks yang bisa dibaca. Hasilnya berupa ringkasan dan penanda pasal kritis, bukan opini hukum, jadi konfirmasi ke agen atau perusahaan asuransi tetap diperlukan.
Berapa lama biasanya proses analisa satu dokumen polis?
Prosesnya biasanya selesai dalam hitungan menit setelah dokumen diunggah. Kamu bisa langsung mengajukan pertanyaan spesifik — misalnya "apa saja pengecualian untuk penyakit jantung?" — dan mendapat jawaban yang merujuk ke pasal dan halaman tertentu di dokumen tersebut.
Kesimpulan dan Langkah Selanjutnya
Tiga hal yang paling penting dari semua yang dibahas di atas:
- Polis asuransi adalah kontrak hukum — yang berlaku adalah yang tertulis, bukan yang diceritakan agen. Pengecualian di halaman 31 sama kuatnya dengan manfaat di halaman 2.
- Ada 4 bagian yang wajib dibaca sebelum kamu merasa sudah terlindungi: pasal pengecualian, masa tunggu, kondisi yang sudah ada sebelumnya, dan prosedur klaim. Satu bagian terlewat, klaim bisa langsung ditolak.
- Kamu tidak harus baca sendiri dari nol. Alat seperti Analisa Dokumen bisa membantu menemukan dan meringkas pasal-pasal kritis — tapi keputusan dan konfirmasi akhir tetap harus dilakukan langsung dengan agen atau perusahaan asuransi.
Kalau kamu punya polis yang belum pernah dibuka sejak ditandatangani, sekarang waktu yang tepat. Unggah dokumennya ke workara.id/analisa-dokumen, tanya bagian yang paling kamu khawatirkan, dan masuk ke percakapan berikutnya dengan agen — dengan pertanyaan yang jauh lebih tajam.
Mau lihat panduan lain seputar membaca dokumen penting? Cek artikel lainnya di workara.id/blog.